КОММЕРЧЕСКИЕ АВТОМОБИЛИ: РЫНОК 2006 ГОДА
Даешь рекорды
По нашим подсчетам, общий объем российского рынка коммерческих автомобилей в 2006 году поднялся до 280 тыс. единиц (включая пикапы). Это своеобразный рекорд за последнее десятилетие. Чем же был примечателен и интересен рынок в прошедшем году?
Во-первых, произошел немалый рост производства грузовиков на территории Российской Федерации – около 20%, что принципиально отличается от показателя роста 2,2% в 2005 году. Правда, этот рост обеспечили всего шесть автозаводов: ГАЗ, КамАЗ, Иж-Авто, УралАЗ, ТагАЗ и Автотор, а остальные из полутора десятков либо невелики по мощностям, как IVECO-УралАЗ, БЗКТ и Яровит, либо незначительно увеличили выпуск, как УАЗ и ВТС, либо вообще снизили производство как, ЗИЛ, АМУР и ВИС (табл.1). Особо следует отметить «рывок» ТагАЗа, вышедшего по объему выпуска корейского грузовичка «Porter» на уровень ведущих отечественных производителей и обеспечившего тем самым основной вклад в автосборочное «движение» грузовых иномарок на российской территории, доля которого пока еще очень мала – 3,3%.
Во-вторых, заметно выросли объемы как импорта новых зарубежных грузовиков, так и экспорта новых отечественных машин. Причем объем экспорта отечественных автомобилей продолжает более чем в 2 раза превышать объем импорта новых иномарок. Лидерами этого процесса выступают два главных российских производителя: ГАЗ и КамАЗ, вывозящие за рубеж 26–27% своей продукции. Вроде бы факт достойный патриотического восхищения, однако осознание того, что российские грузовики вывозятся на рынки СНГ и «развивающихся» стран с более низким уровнем конкуренции и освобождают при этом место на российском рынке для подержанных европейских иномарок, сводит всю патриотическую патетику на нет. Действительно, до сих пор доля подержанных импортных грузовиков продолжает составлять более 70% объема ввоза в Россию из стран дальнего зарубежья (табл.2).
В-третьих, в течение года складывалась экономическая ситуация, весьма благоприятная для продвижения на российский рынок импортной продукции. Как это ни парадоксально, но заметный рост цен касался, преимущественно, отечественных автомобилей, а импортные грузовики моментами даже слегка дешевели вслед за падением курса доллара. Тем более что почти все ведущие зарубежные производители продолжали активно развивать направление «бюджетных» моделей и модификаций, предлагая покупателям все более выгодные варианты в сочетании с лизинговыми программами.
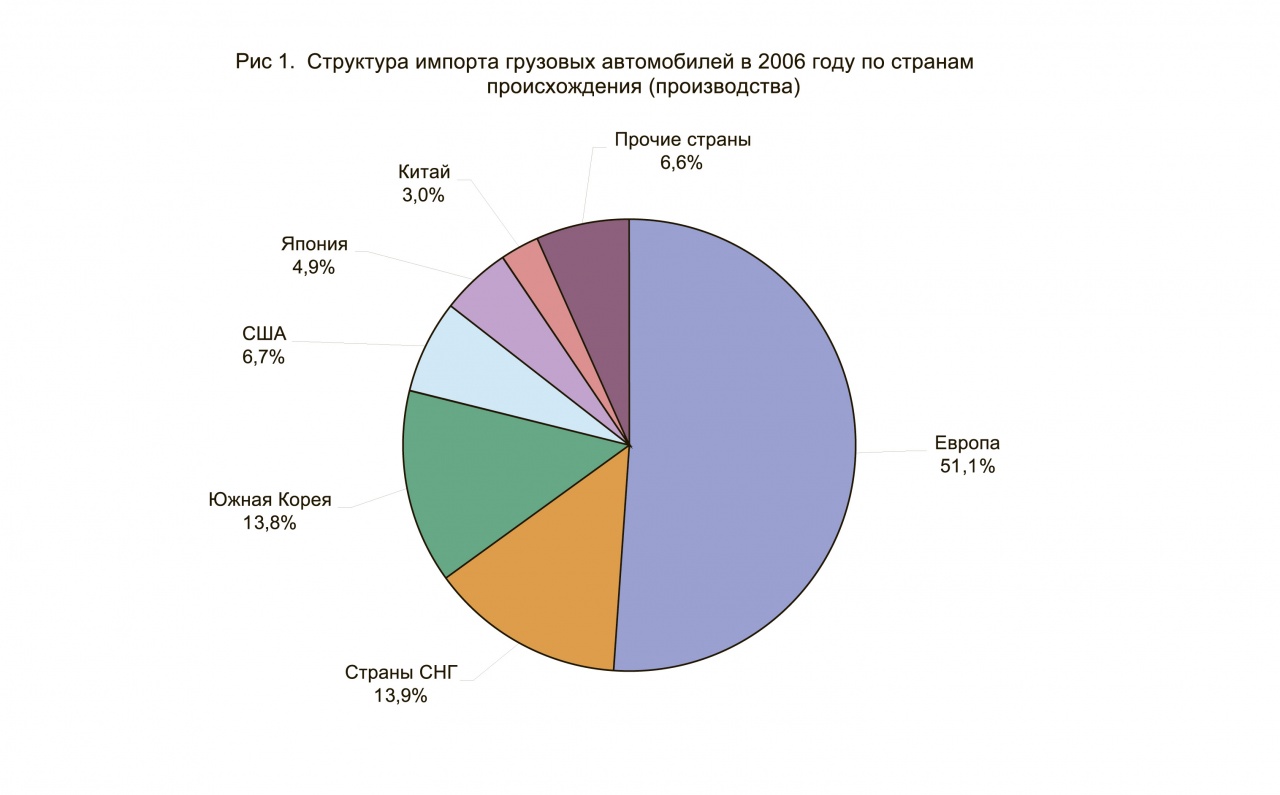
Так или иначе, но тема увеличения потока импорта стала теперь ключевой на российском рынке коммерческих автомобилей. Анализ географии производителей в 2006 году показал, что чуть более половины объема ввоза грузовиков (51,1%) приходилось на европейские страны (рис.1). Практически равным по объему оказался импорт из стран СНГ (Белоруссии и Украины) и Южной Кореи: 13,9% и 13,8% соответственно. Четкую и достаточно уверенную позицию заняли подержанные грузовики из США. Характерным успехом можно назвать пусть и не слишком весомую, но уже вполне заметную по сравнению с 2005 годом долю продукции Китая, три процента которой позволяют уже всерьез конкурировать, например, с японской автотехникой.
Кто в доме хозяин?
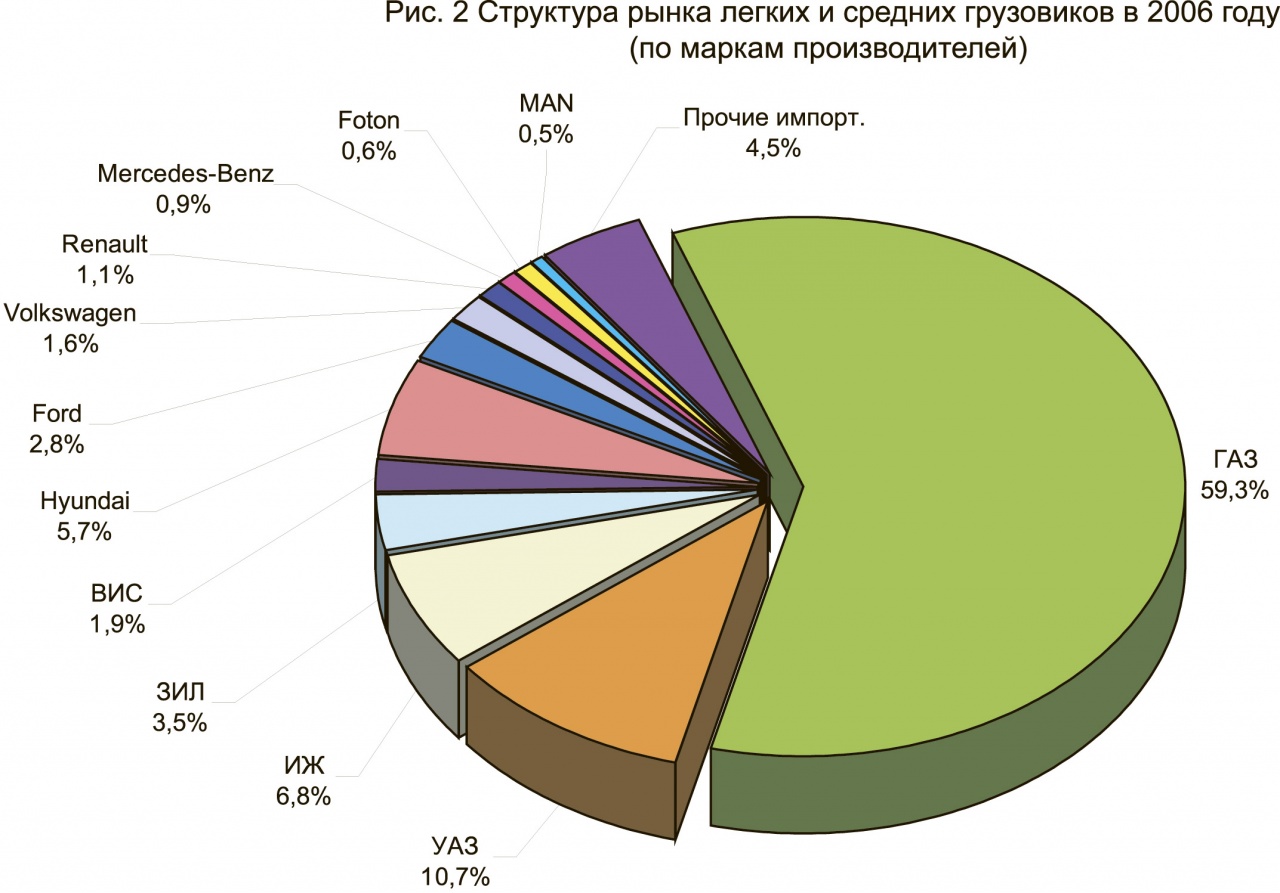
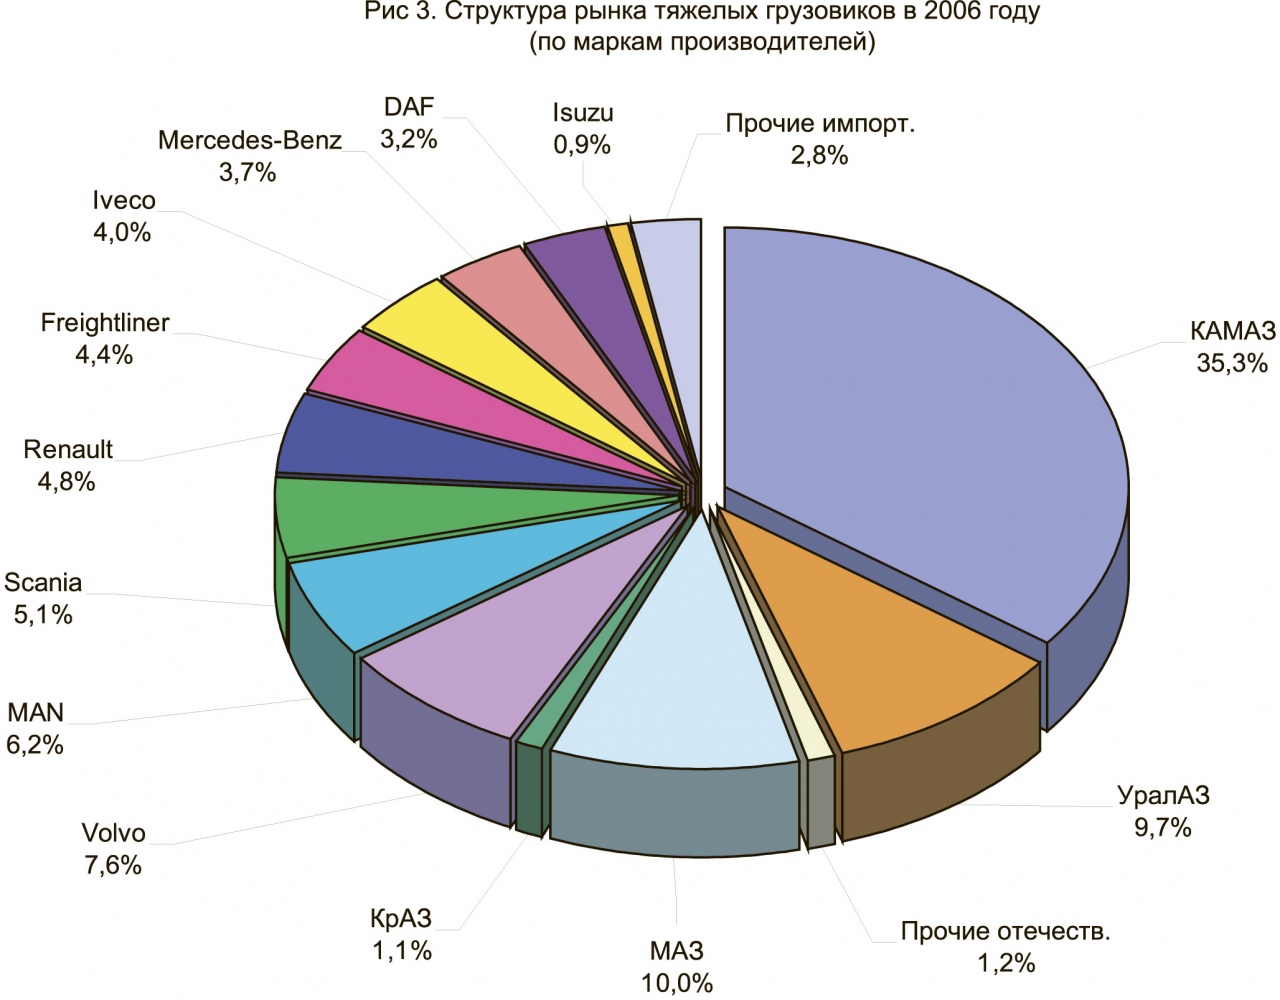
Какова же в целом расстановка сил на рынке по маркам и брэндам производителей? Этот вопрос мы рассмотрели в двух наиболее характерных рыночных секторах: секторе легких и средних грузовиков и секторе тяжелых машин. Если в первом секторе позиции российских производителей вполне уверенные и доминирующие: их суммарная доля – 82,2%, то во втором обобщенная позиция существенно слабее – 46,2% (рис. 2 и 3). Причем, в секторе тяжелых грузовиков динамика продаж складывается не в нашу пользу, поскольку в 2006 году российские производители суммарно потеряли примерно 1,5% доли сектора. Хотя, это и немного, например, по сравнению с РУП МАЗ, которое потеряло более 6% своей доли, но выражает явную и устойчивую тенденцию снижения спроса на отечественную продукцию.
АО ГАЗ продолжало лидировать в секторе легких и средних грузовиков, обеспечив почти 60% объема их продаж (рис. 2). Предприятие увеличило выпуск своей продукции на 14,2%, добившись при этом особого успеха в программе новой среднетоннажной модели «Валдай»: объем ее выпуска вырос в 2,5 раза – до 5300 штук. Практически полностью был компенсирован провал 2005 года в объемах выпуска «Газелей» и «Соболей». Видимо, неплохую рекламную поддержку продукции ГАЗ оказала и поставка по тендеру Минздраву машин скорой помощи на базе ГАЗ-2705.
Автозавод УАЗ, занявший 10,7% рынка, в очередной раз продемонстрировал пример неподражаемой стабильности в производстве и продаже давным-давно устаревшего модельного ряда коммерческих автомобилей. В качестве стратегии такой деятельности промышленная группа «Северсталь-Авто» использует старый принцип: «производим до тех пор, пока покупают». А покупают, судя по объему выпуска, вполне стабильно, по 18-19 тыс. штук в год. Правда, следует отметить, что более 70% автомобилей УАЗ изготавливаются как спецавтомобили, или в грузопассажирских вариантах.
В 2006 году АО Иж-Авто почти вернулось на свои прежние объемы производства пикапов, выпустив более 12 тыс. штук глубоко модернизированной модели ИЖ-27175. «Скрещивание» ВАЗ-2104 и ИЖ-2717 оказалось удачным и востребованным на рынке, хотя появилась полная производственная зависимость от поставок машинокомплектов АО АВТОВАЗ, да и обновленный пикап вряд ли можно назвать современным.
Второй год подряд АМО ЗИЛ продолжает безвозвратно терять рынок. Его доля в 3,5% теперь вряд ли способна повлиять на рыночную ситуацию (рис.2). Проводимые на предприятии реформы и реструктуризации никакого положительного результата пока не показали. Популярный «Бычок», которого за год было выпущено всего 1635 штук, без боя уступает свое место нижегородскому «Валдаю», а также корейским и китайским «среднетоннажникам».
Производство пикапов ЗАО «ВАЗинтерСервис», находящееся в прямой и полной зависимости от АО АВТОВАЗ, продолжало в 2006 году вносить свою посильную лепту в товарную группу легких грузовиков и пикапов. Однако очередное удорожание базовой модели ВИС-2345, вызванное переходом на Евро-2, и усиление конкуренции со стороны ИЖ-27175 привели к падению спроса и, соответственно, объема производства.
Заметнее всех зарубежных марок укрепила свою позицию в секторе легких и средних грузовиков южнокорейская марка Hyundai. Помимо того, что на ТагАЗе было собрано рекордное количество минигрузовиков «Porter» – 7162 штуки, было еще ввезено более 3 тыс. среднетоннажных машин (табл.2). Причем, если оценивать реально, то «Porter» способен составить серьезную конкуренцию для нашей «Газели» ГАЗ-3302, а модели Н-72 и Н-78 – для аналогичных «среднетоннажников» ЗИЛ и ГАЗ. Так что, борьба еще впереди.
Европейские марки Ford, Volkswagen, Renault и Mercedes-Benz в 2006 году продолжали уверенно наращивать свои небольшие рыночные доли за счет популярных моделей легких грузовиков и фургонов Ford Transit, VW Transporter и Caddy, Renault Kangoо, Mercedes-Benz Sprinter и Vito. Подавляющую часть ввоза этих автомобилей пока продолжают составлять подержанные машины.
Наиболее ожесточенная конкурентная борьба разворачивается в последние годы в секторе тяжелых грузовиков. Не составил исключение и 2006 год, по результатам которого только АО КамАЗ смогло достойно противостоять «нашествию» с запада, сохранить лидерство и удержать свои 35% рынка (рис.3). Все остальные производители России и СНГ в той или иной степени были вынуждены «подвинуться», и основания на то были серьезные. На самом деле, по официальным таможенным данным впервые в Россию было ввезено почти 40 тысяч тяжелых грузовых автомобилей, т.е. объем, почти равный годовому выпуску АО КамАЗ. При этом новых «тяжеловесов» поступило из-за границы на 80% больше по сравнению с 2005 годом.
Лидерство по поставкам новых тяжелых грузовиков сохранилось за компанией Scania, которая продала на российском рынке 2565 машин, превысив свой прошлогодний рекорд на 88%. Буквально «по пятам» за ней идет компания Volvo, организовавшая продажи 2345 новых автомобилей, что в 2 раза больше результата 2005 года. Третьей в лидирующей «тройке» стоит компания MAN с объемом продаж в 1350 машин. Простая арифметика показывает, что эти три торговые марки заняли три четверти объема импорта новых грузовиков.
В товарной группе подержанных машин лидер тоже прежний – компания Volvo, увеличившая ввоз по сравнению с 2005 годом на 24% - до 4534 штук. Второе место еще более укрепилось за маркой MAN – 4175 грузовиков (рост – 74%), а на третьей позиции стабильно – американец Freightliner – 3980 машин (рост – 53%). Настоящие же рекорды роста показали компании Renault и DAF, увеличившие свои объемы в среднем в 2,3 раза.
Примечательно, что 90% объема импорта в секторе тяжелых грузовиков находятся в руках 7 европейских и одного американского производителей. А противостоят им с российской стороны лишь два предприятия: АО КамАЗ и АО УралАЗ. И хотя сейчас за их продукцией 45% рынка тяжелых машин, а в 2006 году они смогли прирастить соответственно 33,9% и 29,3% в объемах производства, соотношение сил явно не в их пользу. Однако рынок есть рынок и он диктует свои суровые законы.